Immobilien-Kalkulations-Rechner
Über das Projekt
Was ist die Immobilien-Kostenkalkulation?
Die Immobilien-Kostenkalkulation rechnet eine vermietete Immobilie in Excel durch. Finanzierung, Bewirtschaftung, Steuern und der Verkauf stehen in einer Datei.
Über bis zu 30 Jahre laufen Cashflow, Restschuld, Miete, Inflation und der Exit mit. In v1.6 landen Hausgeld, Sonderumlage und Sanierungen im Cashflow.
Features
Was kann das Tool?
- Daten & Investition: Erfassung von Objektdaten, Kaufpreis, Kaufnebenkosten und Finanzierungsparametern inklusive Annuitätendarlehen.
- Gesamtinvestitionskosten: Automatische Berechnung aller anfallenden Investitionskosten inklusive Eigenkapitalbedarf.
- Miete & Bewirtschaftung: Berechnung von Mieteinnahmen, nicht umlagefähigen Kosten, Rücklagen und laufender Bewirtschaftung.
- Steuern & Abschreibung: Berücksichtigung von AfA, steuerlichen Effekten und Mietausfallwagnis.
- Kennzahlen: Brutto- und Nettomietrendite, Levered XIRR, Cash-on-Cash, DSCR, NOI, Cap Rate, Break-even-Miete, LTV und Nettoerlös beim Verkauf. Negative Werte bleiben nicht grün; die Ampel-Schwellen stehen unter Modellhinweise.
- 15-%-Renovierungswarnung: Eine Ampellogik (Grün/Gelb/Rot) prüft, ob Renovierungskosten innerhalb der ersten 3 Jahre die 15-%-Grenze des Gebäudewerts überschreiten. Dazu kommt die Aktivierungspflicht-Berechnung mit Referenz auf §6 Abs. 1 Nr. 1a EStG.
- Szenarien: Worst-, Base- und Best-Case (−15 % / 0 % / +10 %) werden über 10 zentrale Variablen verglichen. Die Ergebnisse sind in vier Blöcke mit Abweichungen, absoluten Werten, abgeleiteten Größen und Endergebnissen aufgeteilt.
- Zinstest: Sieben Zinsstufen im Bereich ±3 % zeigen, wie sich Annuität, Zinsaufwand, Cashflow, Gesamtzinslast und Break-Even-Miete je Stufe verändern.
- Exit-Analyse: Berechnung von Spekulationssteuer, Veräußerungsgewinn, kumulierter AfA, Restschuld und Netto-Erlös beim Verkauf. Der steuerfreie Exit ab Jahr 10 wird separat verglichen.
- EK-Optimierung: Mindest-Eigenkapital für Cashflow ≥ 0, einmal für Jahr 1 und einmal nachhaltig ohne den Renovierungs-Sofortabzug. Dazu eine Tabelle von 10–50 % EK-Anteil und ein Raster für den maximalen Kaufpreis bei einer Ziel-XIRR.
- Realwert-Analyse: Eine 30-Jahres-Tabelle zeigt nominale und reale Cashflows, Mieteinnahmen und Restschuld auf Basis einer editierbaren Inflationsrate (Standard: 2,5 %). Enthalten sind außerdem Kaufkraftverlust, reale EK-Rendite und Break-Even-Jahr.
- 30-Jahres-Prognose: Cashflow, Tilgung, Zinsen und Restschuld werden über mehrere Jahrzehnte berechnet.
- Mietsteigerung: Das Modell unterstützt indexierte Mietsteigerungen und langfristige Inflationsannahmen.
- Design & Struktur: Das Layout nutzt Navy-Blau, Gitternetzlinien und eine klare Tabellenstruktur.
- Technischer Aufbau: Verwendung englischer Excel-Standardformeln ohne Makros oder externe Add-ons.
Screenshots
Einblicke ins Tool
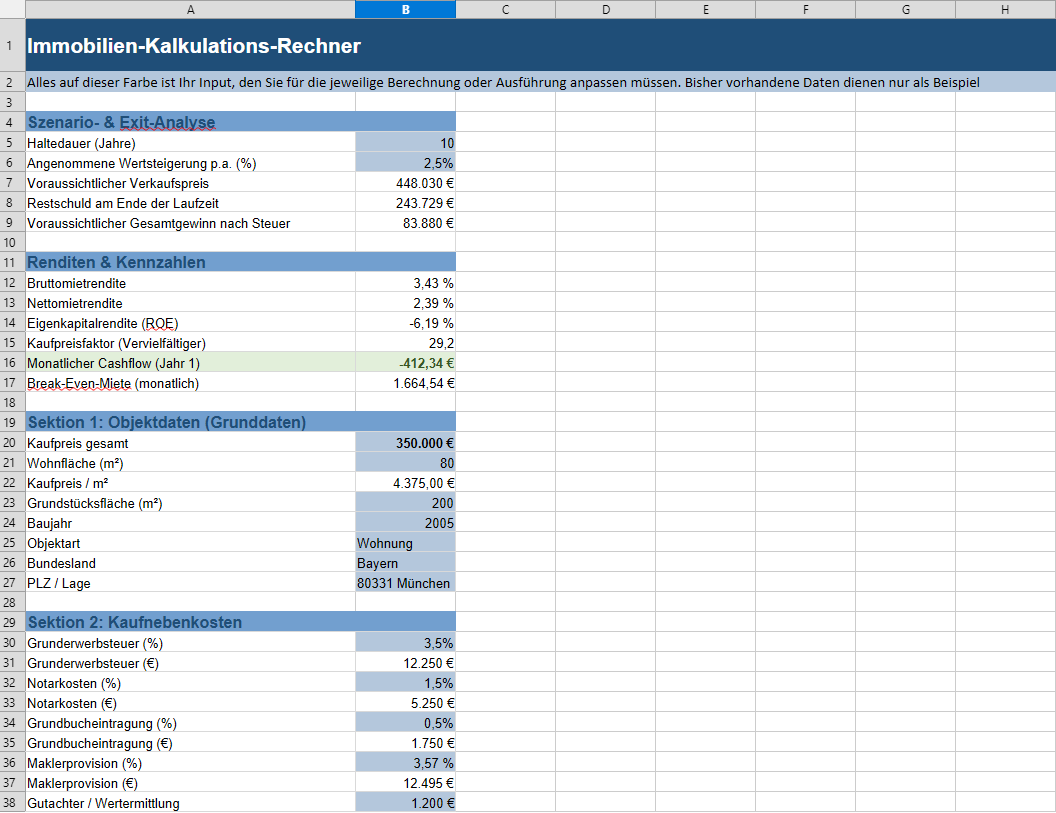
Dashboard
Rückblick
Was ich gelernt habe
Ich habe mich dabei mit Immobilienbewertung, Finanzierungsmodellen und langfristigen Cashflow-Analysen beschäftigt. Wirtschaftliche Logik musste direkt in Excel umgesetzt werden.
Komplexe Berechnungen lassen sich nur mit einer klaren Tabellenstruktur pflegen. Inflation, Mietsteigerung, Finanzierungskosten und Steuern mussten in einem Modell zusammenpassen.