Kelly-Kriterium Rechner v1.1
Über das Projekt
Was ist der Kelly-Rechner?
Dieses Projekt ist ein Web-Tool zur Berechnung des Kelly-Anteils bei Investitionen und Wetten. Es verknüpft Gewinnwahrscheinlichkeiten und Quoten und zeigt, wie sich der gewählte Anteil auf das Kapital auswirkt.
Das Dashboard zeigt die Formel anhand einer Monte-Carlo-Simulation. So lässt sich vergleichen, wie Full Kelly, Fractional Kelly und eine Übergewichtung auf Portfolio und Ruin-Risiko wirken.
Features
Was kann das Dashboard?
- Individuelle Inputs: Gewinnwahrscheinlichkeit, Gewinn- und Verlustquote sowie Startkapital lassen sich eingeben.
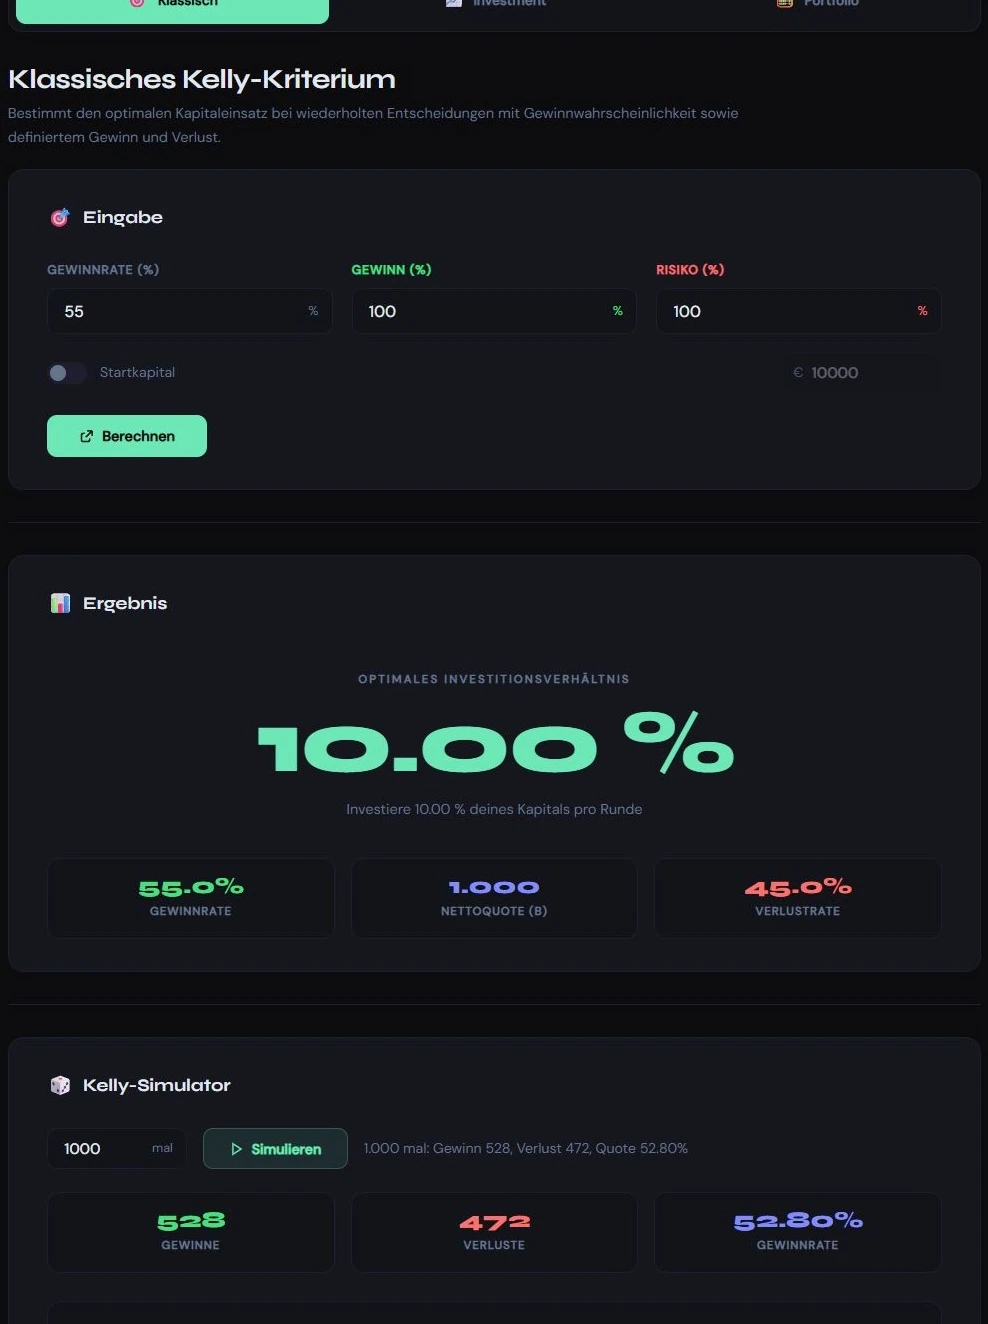
- Kelly-Berechnung: Der mathematische Kelly-Anteil wird sofort berechnet.
- Interaktive Simulation: JavaScript erzeugt zufällige Spiel- und Investitionsverläufe über hunderte Iterationen.
- Chart-Simulation: Eine Grafik zeigt das Vermögenswachstum und den Unterschied zwischen Kelly-Anteil und Overbetting.
- Ruin-Warnindikator: Eine Anzeige macht das Risiko bei dauerhaft negativen Einsätzen sichtbar.
- Erklärung des Kelly-Kriteriums: Die Formel wird anhand der eingegebenen Parameter erklärt.
- Design: Das UI läuft auf Desktop und Smartphone flüssig.
- Code-Optimierung: Vanilla JavaScript ohne große externe Bibliotheken hält die Ladezeit kurz.
Den Einsatz mit der Simulation vergleichen
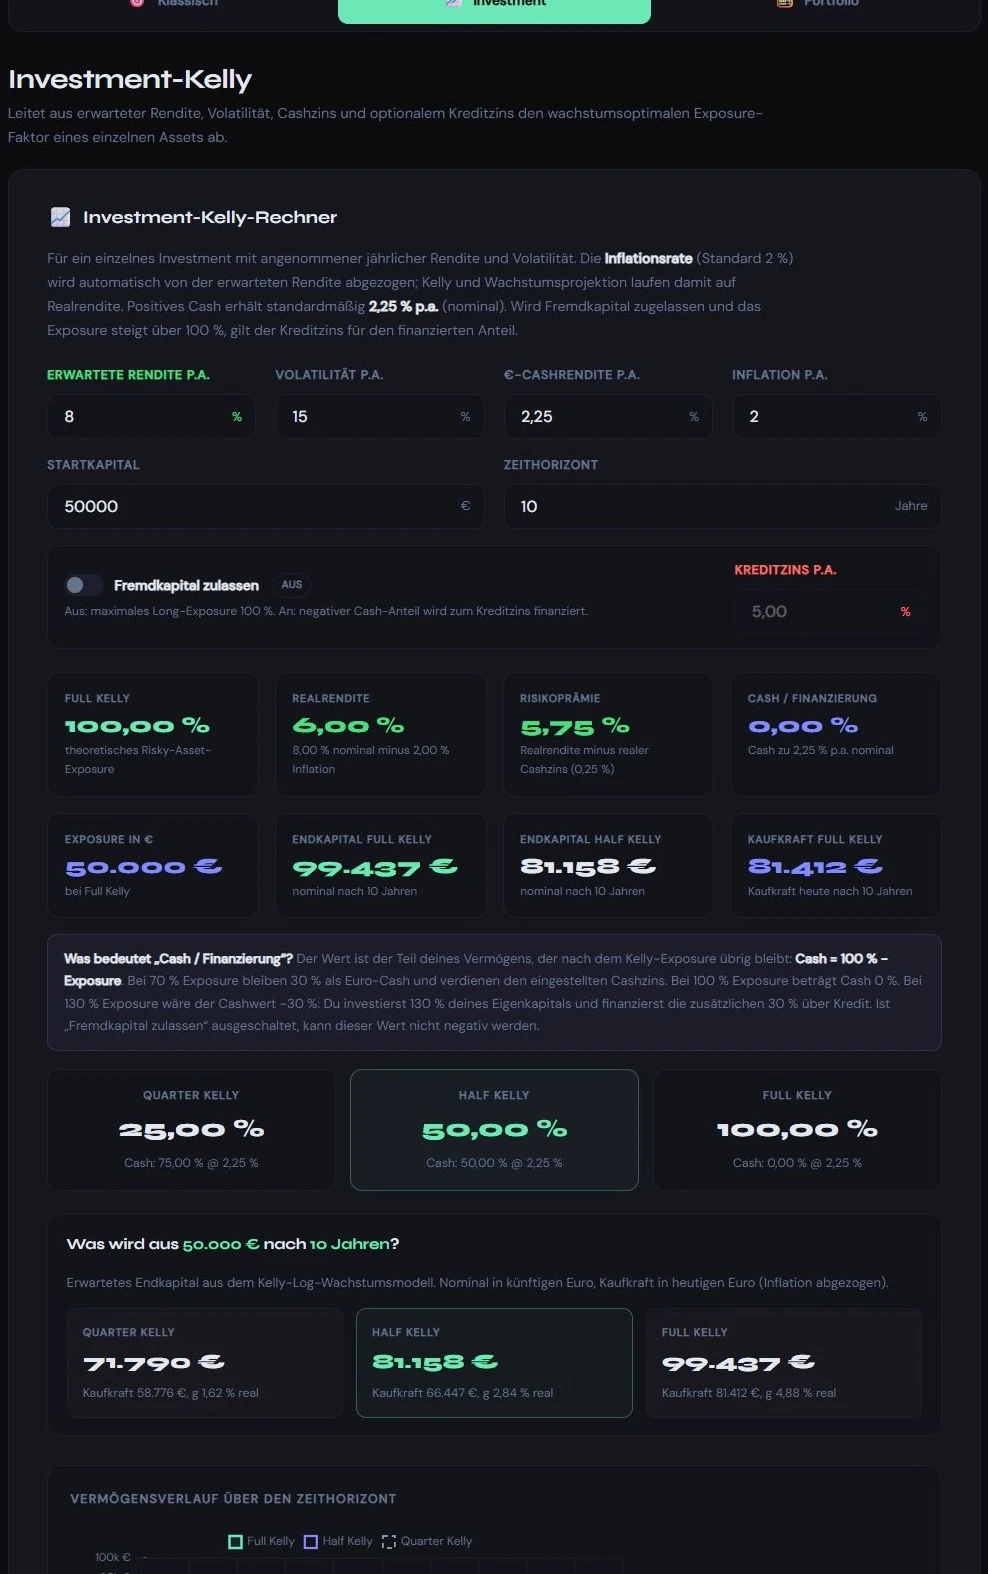
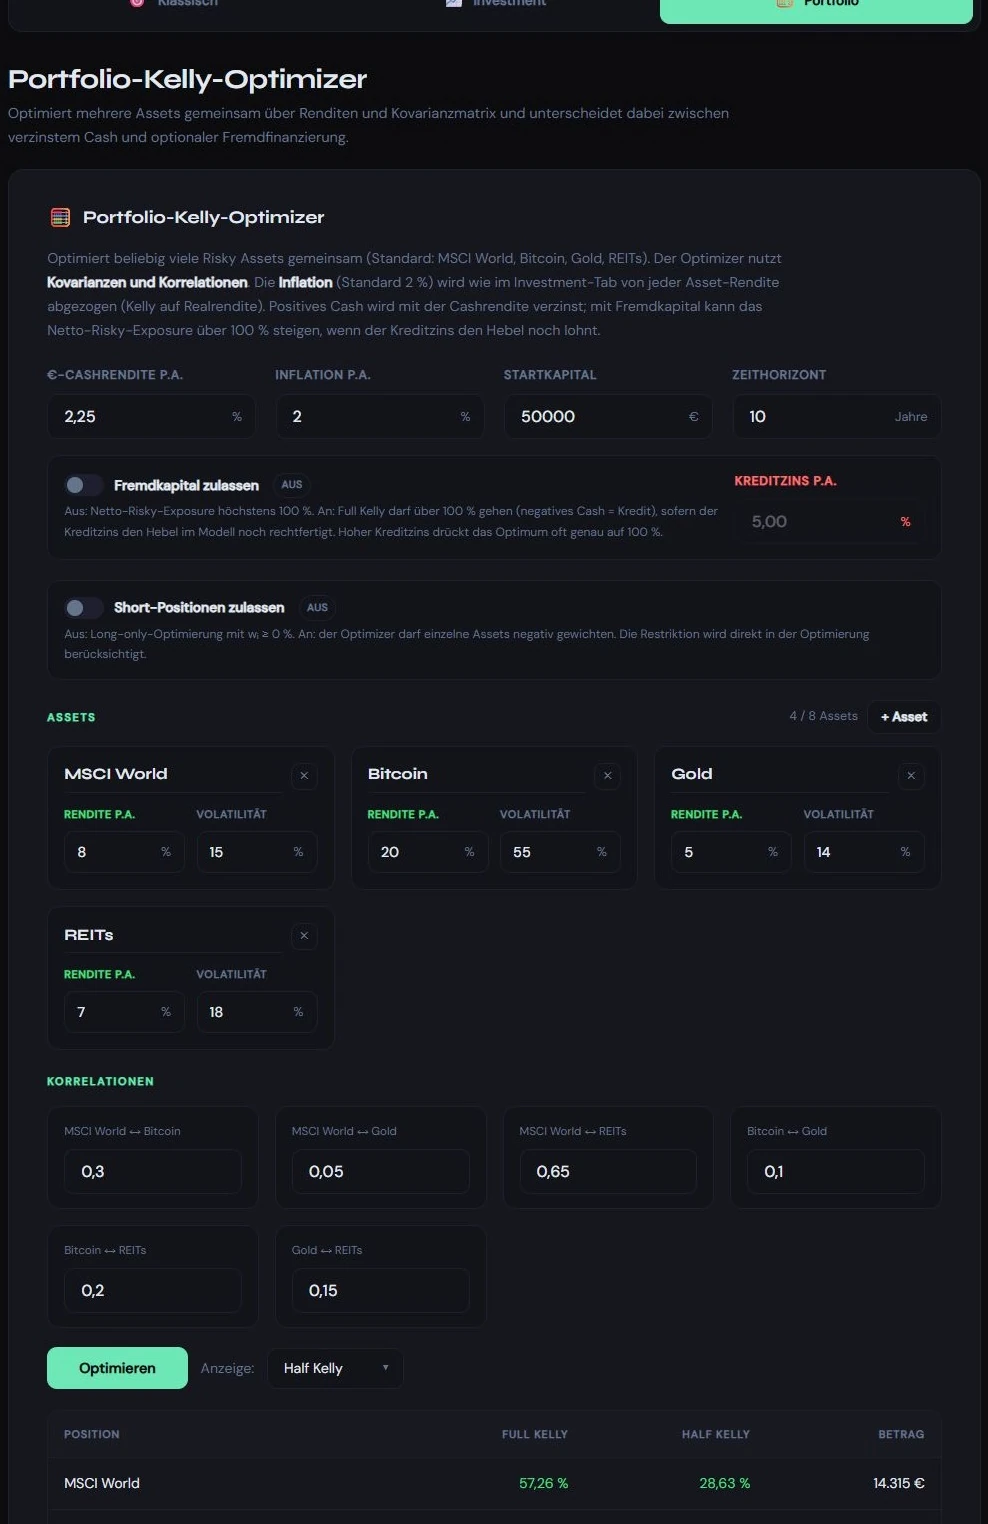
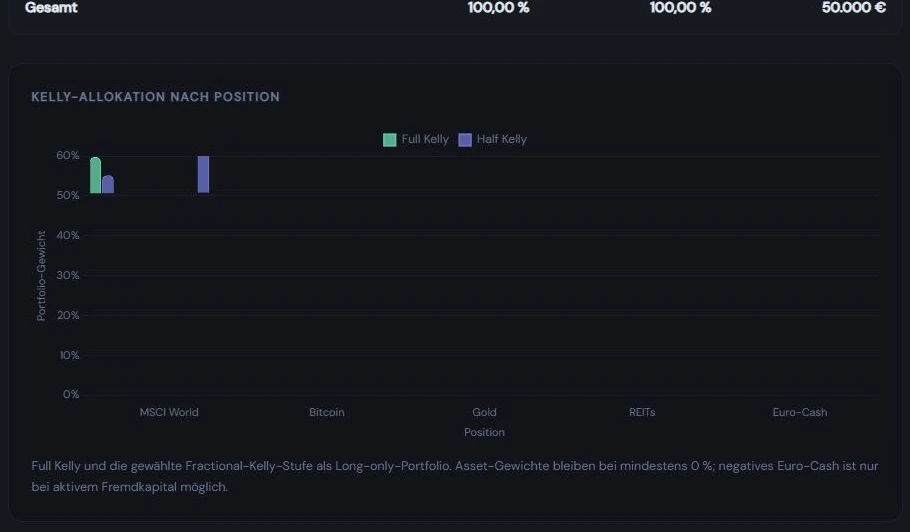
Der Web-Rechner hat drei Ansichten. Klassisch arbeitet mit Trefferwahrscheinlichkeit und Gewinn-/Verlustverhältnis. Investment überträgt die Berechnung auf Rendite und Schwankung. Im Portfolio-Optimierer lassen sich mehrere Positionen und ihre Korrelationen gemeinsam betrachten. Full Kelly und Half Kelly stehen im Ergebnis direkt nebeneinander.
Interessant ist der Vergleich mit einem kleineren Anteil oder einer Übergewichtung. Ein einzelner guter Verlauf sagt dabei wenig aus. Erst mehrere simulierte Pfade zeigen, wie stark die Ergebnisse streuen und wie empfindlich die Strategie auf eine zu optimistische Annahme reagiert. Zusätzlich zur Weboberfläche gibt es eine Excel-Fassung zum Download.
Einblicke ins Projekt
Rückblick
Was ich gelernt habe
Ich habe dabei Wahrscheinlichkeitsrechnung und Risikomanagement praktisch angewendet. Die Simulation musste hunderte Durchläufe ohne spürbare Verzögerung darstellen.
Die Regler und Kurven machen sichtbar, warum Overbetting langfristig zum Ruin führen kann, selbst wenn der Erwartungswert positiv bleibt.