Über das Projekt
Warum ich das gebaut habe
Angefangen hat alles mit einer ziemlich langweiligen Excel-Tabelle, in der ich Sparrate, Rendite und Jahre gegeneinander verrechnet habe, um ein Gefühl dafür zu bekommen, wann ich eigentlich aufhören könnte, für Geld arbeiten zu müssen. Das Problem war, dass jede Änderung ein neuer Rechenschritt war und ich nie so richtig gesehen habe, wie sich die einzelnen Stellschrauben gegenseitig beeinflussen.
Also habe ich mir überlegt, das Ganze als kleine Web-App zu bauen, bei der jeder Regler sofort etwas verändert – die Charts, die Tabelle, die Steuerlast, sogar die Wahrscheinlichkeit, dass mir das Geld am Ende doch ausgeht. Je tiefer ich reingegangen bin, desto klarer wurde mir, dass die berühmte 4 %-Regel allein zu wenig erzählt. Ohne eine Vorstellung von Streuung und ohne die deutsche Steuer mitzurechnen, wirkt jede FIRE-Zahl deutlich sicherer, als sie eigentlich ist.
Features
Was der Rechner kann
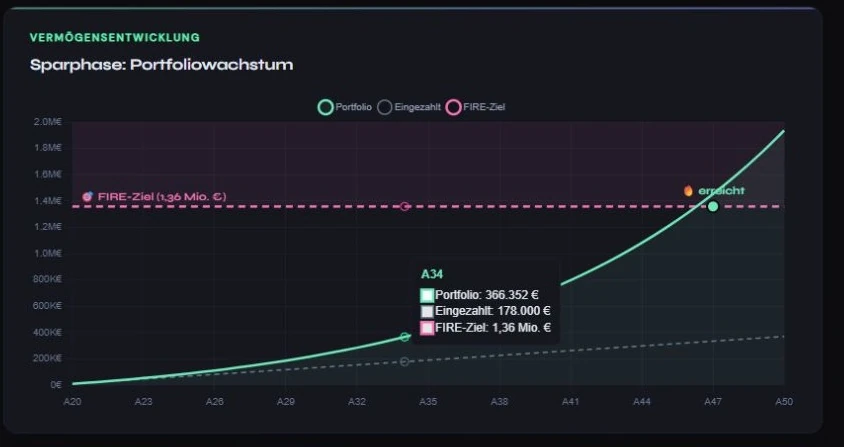
- Sparphase mit echtem Zinseszins: Startkapital, monatliche Sparrate, erwartete Rendite, ETF-Kosten und Inflation fließen getrennt ein. Die Ergebnisse zeigen die reale Kaufkraft nach Kosten und Inflation.
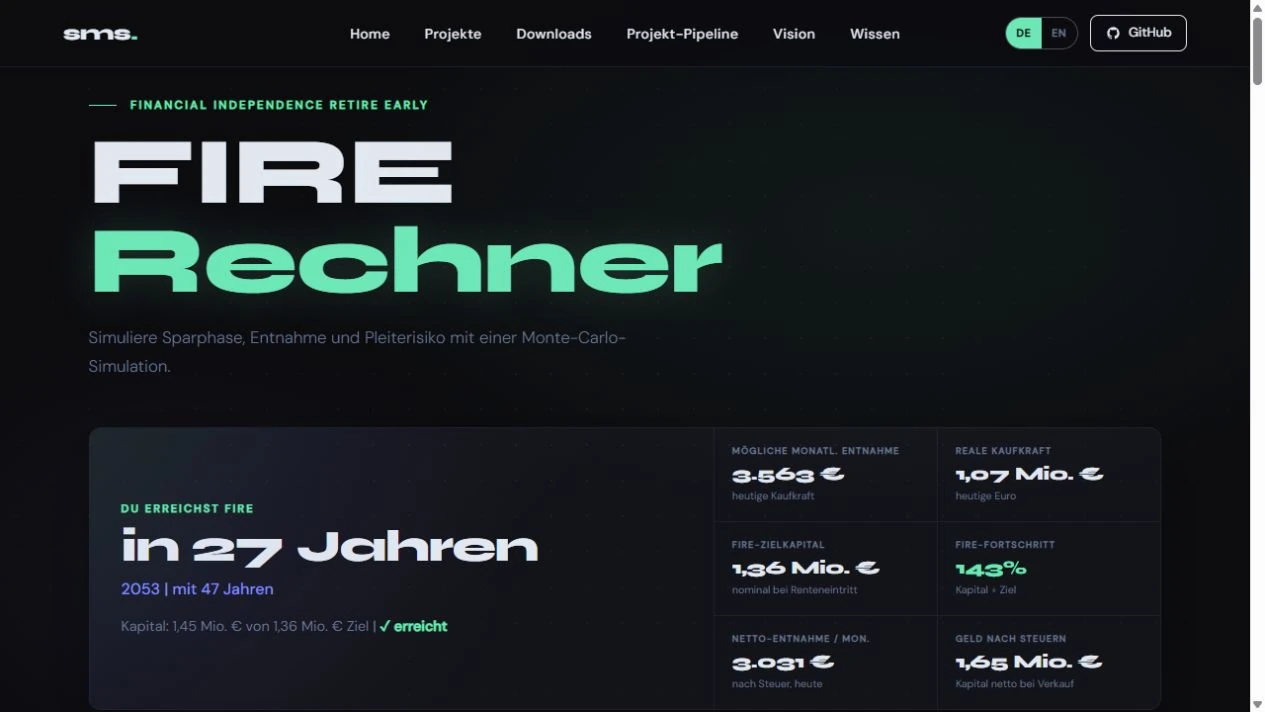
- FIRE-Ziel & 4 %-Regel: Das Zielkapital ergibt sich aus der Wunschentnahme geteilt durch die Entnahmerate. Die Rate lässt sich verstellen, um ihre Auswirkungen auf Kapitalbedarf und Risiko zu sehen.
- Entnahmephase in drei Szenarien: Optimistisch, realistisch und pessimistisch laufen parallel im selben Chart. Die Entnahme wird an die Inflation angepasst und bis zum Ende des jeweiligen Szenarios berechnet.
- Deutsche Steuer: Der Experten-Modus berücksichtigt Abgeltungssteuer, Soli, Kirchensteuer, Sparerpauschbetrag und Teilfreistellung je nach Fondstyp.
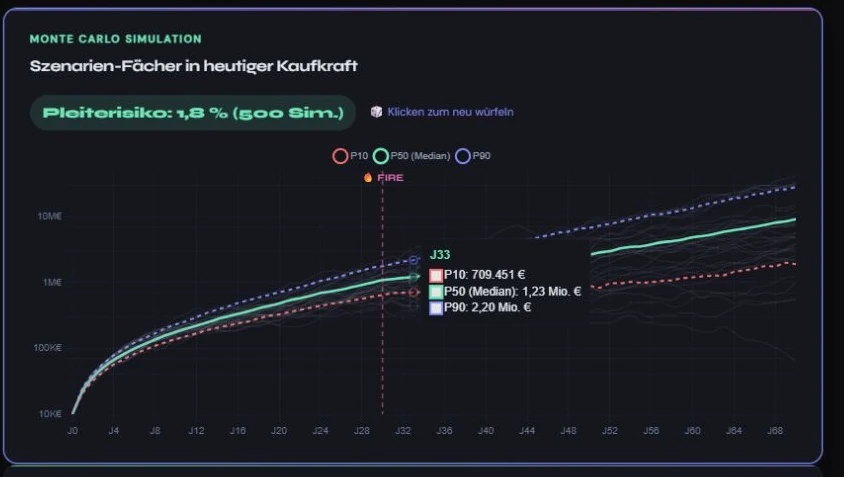
- Monte-Carlo-Simulation: Der Rechner erzeugt hunderte mögliche Verläufe mit einstellbarer Volatilität. Ein P10/P50/P90-Fächer und das Pleiterisiko zeigen die Ergebnisse.
- Live-Charts & Jahrestabelle: Wachstum, Entnahme und Simulation erscheinen als interaktive Charts. Eine Jahr-für-Jahr-Tabelle ergänzt die Werte, und jeder Regler löst eine neue Berechnung aus.
Technisches
Wie es unter der Haube funktioniert
Der Rechner ist bewusst ohne Backend gebaut. Alles, was eingegeben wird, landet direkt in JavaScript-Variablen, und bei jeder Änderung eines Reglers wird die komplette Projektion neu berechnet – Monat für Monat für die Sparphase, Jahr für Jahr für die Entnahmephase. Für die Darstellung übernimmt Chart.js die Wachstums-, Entnahme- und Simulationscharts, während Design und Farben aus demselben Design-System stammen wie meine anderen Projekte (dunkler Hintergrund, Grün und Violett als Akzente).
Die Monte-Carlo-Simulation zieht pro Durchlauf und Jahr eine zufällige Rendite, die um die eingestellte Erwartung herum streut, und wiederholt das je nach gewählter Anzahl an Simulationen mehrere hundert Mal. Damit die Charts nicht bei jedem Reglerklick unruhig flackern, nutzt die Zufallsziehung einen festen Seed – erst ein bewusster Klick auf den Chart würfelt neu.
Die Steuerberechnung läuft am FIRE-Zeitpunkt einmal komplett durch: Bruttogewinn, Teilfreistellung nach Fondstyp, Sparerpauschbetrag, und darauf Abgeltungssteuer, Soli und optional Kirchensteuer. Im Experten-Modus lässt sich das Portfolio zusätzlich aus mehreren Fondstypen mischen, die dann gewichtet nach ihrer jeweiligen Teilfreistellung versteuert werden.
Eine Annahme ändern und die Folgen sehen
Ich starte mit vorhandenem Kapital, monatlicher Sparrate und der gewünschten späteren Entnahme. Danach ändere ich einzelne Annahmen: Was passiert bei weniger Rendite, höherer Inflation oder einer niedrigeren Entnahmerate? Der Rechner zieht Kapitalverlauf und Jahrestabelle bei jeder Änderung nach.
Die Monte-Carlo-Ansicht ist für den zweiten Blick gedacht. Sie zeigt, wie weit mögliche Verläufe auseinanderliegen können, obwohl dieselbe durchschnittliche Rendite zugrunde liegt. Über die Steuerparameter lässt sich außerdem prüfen, wie sich der Abstand zwischen Bruttoergebnis und verfügbarer Entnahme im Modell verändert.
Einblicke ins Projekt
Rückblick
Was ich dabei gelernt habe
Am meisten hat mich überrascht, wie sehr sich das Bild ändert, sobald man von einer einzelnen, glatten Renditeannahme zu echter Streuung wechselt. Neun Prozent Bruttorendite klingen erstmal komfortabel, aber nach Inflation, Kosten und dem sogenannten Volatilitäts-Drag bleibt real deutlich weniger übrig. Dadurch wurde der Unterschied zwischen einem deterministischen Modell und einer stochastischen Simulation deutlich.
Beim Steuerteil habe ich gemerkt, wie kleinteilig das deutsche Kapitalertragsteuerrecht tatsächlich ist – Teilfreistellung, Sparerpauschbetrag, Soli und Kirchensteuer greifen alle an unterschiedlichen Stellen ineinander, und die richtige Reihenfolge der Berechnung war komplizierter, als ich anfangs gedacht hätte.
Bei der UI musste ich Unsicherheit verständlich darstellen, ohne den Nutzer mit Zahlen zu überladen. Ein Perzentil-Fächer und eine Pleiterisiko-Prozentzahl zeigen mehr als eine einzelne Zahl.